Kapitalerträge und Derivate
Für Kapitalerträge wie bestimmte Aktienergebnisse, Dividenden, Zinsen und derivative Geschäfte kann die Anlage KAP relevant sein.
Steuerbericht & ELSTER 2026
Ein Steuerbericht hilft dabei, komplexe Broker- und Tradingdaten für die deutsche Steuererklärung aufzubereiten. Entscheidend ist anschließend, welche Werte in Anlage KAP, KAP-INV oder SO gehören und welche Zeilen für das jeweilige Steuerjahr gelten. Dieser Guide zeigt den Ablauf Schritt für Schritt.
Schnell. Einfach. Zuverlässig.
Stand: 15.09.2026. Konkrete Zeilennummern auf dieser Seite beziehen sich auf den Veranlagungszeitraum 2025. Allgemeine Informationen, keine individuelle Steuerberatung.
Für Kapitalerträge wie bestimmte Aktienergebnisse, Dividenden, Zinsen und derivative Geschäfte kann die Anlage KAP relevant sein.
Investmenterträge aus Investmentanteilen ohne inländischen Steuerabzug werden grundsätzlich über die Anlage KAP-INV erklärt.
Bestimmte direkt gehaltene Kryptowerte und weitere §-23-Sachverhalte können in die Anlage SO gehören.
Ein Steuerbericht fasst steuerlich relevante Transaktionsdaten strukturiert zusammen. Bei internationalen Brokern ist das besonders wichtig, weil Kontoauszüge oder brokerinterne Tax Reports nicht automatisch der deutschen Steuerlogik entsprechen.
Je nach Broker und Produkt können beispielsweise getrennt werden:
tradetax erstellt für unterstützte Plattformen einen strukturierten Steuerbericht mit steuerlicher Einordnung und Zeilenangaben für Anlage KAP, KAP-INV beziehungsweise SO.
| Dokument | Quelle | Zweck | Deutsche Steuerbescheinigung? |
|---|---|---|---|
| Broker-Kontoauszug | Broker | Transaktionen und Kontoaktivitäten dokumentieren | Nein |
| Broker Tax Report | Broker oder Partner | Steuerbezogene Zusammenfassung nach interner oder länderspezifischer Logik | Nicht automatisch |
| Deutsche Steuerbescheinigung | Inländische auszahlende Stelle | Bescheinigung des deutschen Steuerabzugs und relevanter Besteuerungsgrundlagen | Ja |
| tradetax-Steuerbericht | tradetax | Aufbereitung unterstützter Brokerdaten nach deutschen Steuerregeln mit Zeilenangaben | Nein – Steuerbericht, keine Bankbescheinigung |
Mehr zu internationalen Brokerunterlagen findest du im Guide Ausländische Broker versteuern.
Eine Steuererklärung, die 2026 abgegeben wird, betrifft häufig den Veranlagungszeitraum 2025. Deshalb müssen bei einer Erklärung für 2025 die Formularzeilen 2025 verwendet werden.
Fehlende Käufe, Verkäufe, Transfers oder ältere Anschaffungsdaten können das Ergebnis verändern. Besonders bei mehreren Konten und langfristig gehaltenen Assets ist eine vollständige Historie wichtig.
Ein Aktien-CFD ist keine direkt gehaltene Aktie. Ein ETF-CFD ist kein Investmentanteil. Ein Krypto-CFD ist kein direkt gehaltener Kryptowert. Diese Unterschiede können bestimmen, welche Anlage und welcher Verlustverrechnungskreis relevant sind.
Werte einer deutschen Steuerbescheinigung und Werte eines ausländischen Brokers ohne inländischen Steuerabzug werden in ELSTER nicht zwangsläufig im selben Bereich erfasst.
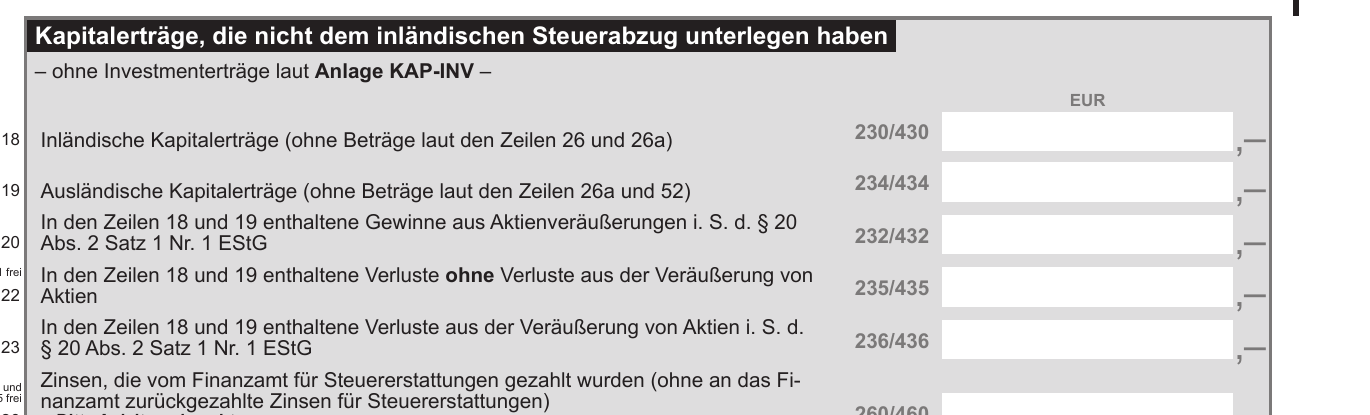
Die Anlage KAP betrifft Einkünfte aus Kapitalvermögen. Für internationale Broker ist insbesondere der Bereich für Kapitalerträge relevant, die nicht dem inländischen Steuerabzug unterlegen haben.
Für den Veranlagungszeitraum 2025 führt ELSTER diesen Bereich in den Zeilen 18 bis 26a. Investmenterträge der KAP-INV sind davon getrennt zu betrachten.
Je nach Sachverhalt können unter anderem relevant sein:
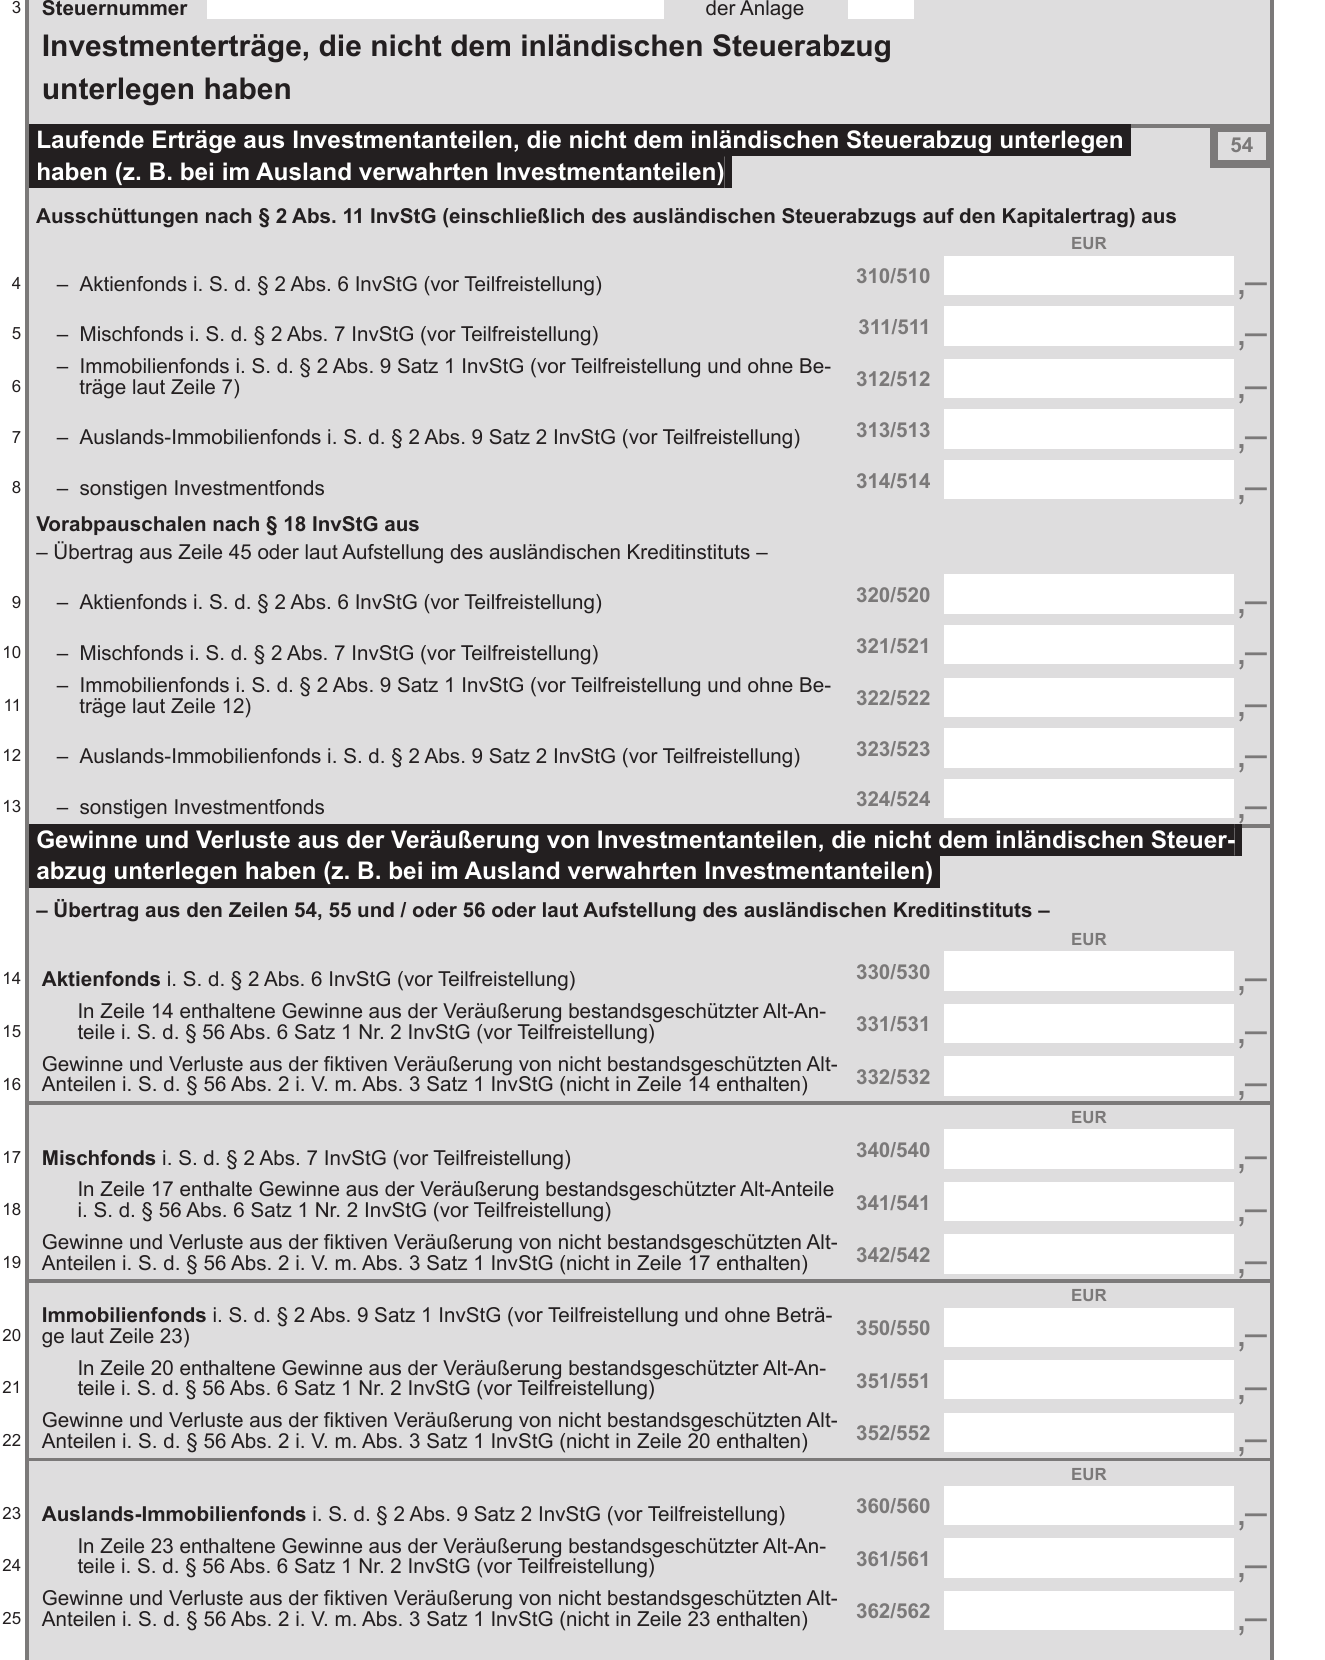
Die Anlage KAP-INV ist für Investmenterträge vorgesehen, die nicht dem inländischen Steuerabzug unterlegen haben. ELSTER nennt als Beispiel im Ausland verwahrte Investmentanteile.
Für den Veranlagungszeitraum 2025 gliedert ELSTER die KAP-INV unter anderem in:
Nach ELSTER werden die Investmenterträge in voller Höhe vor Teilfreistellung angegeben; die Teilfreistellung wird im Veranlagungsverfahren berücksichtigt.
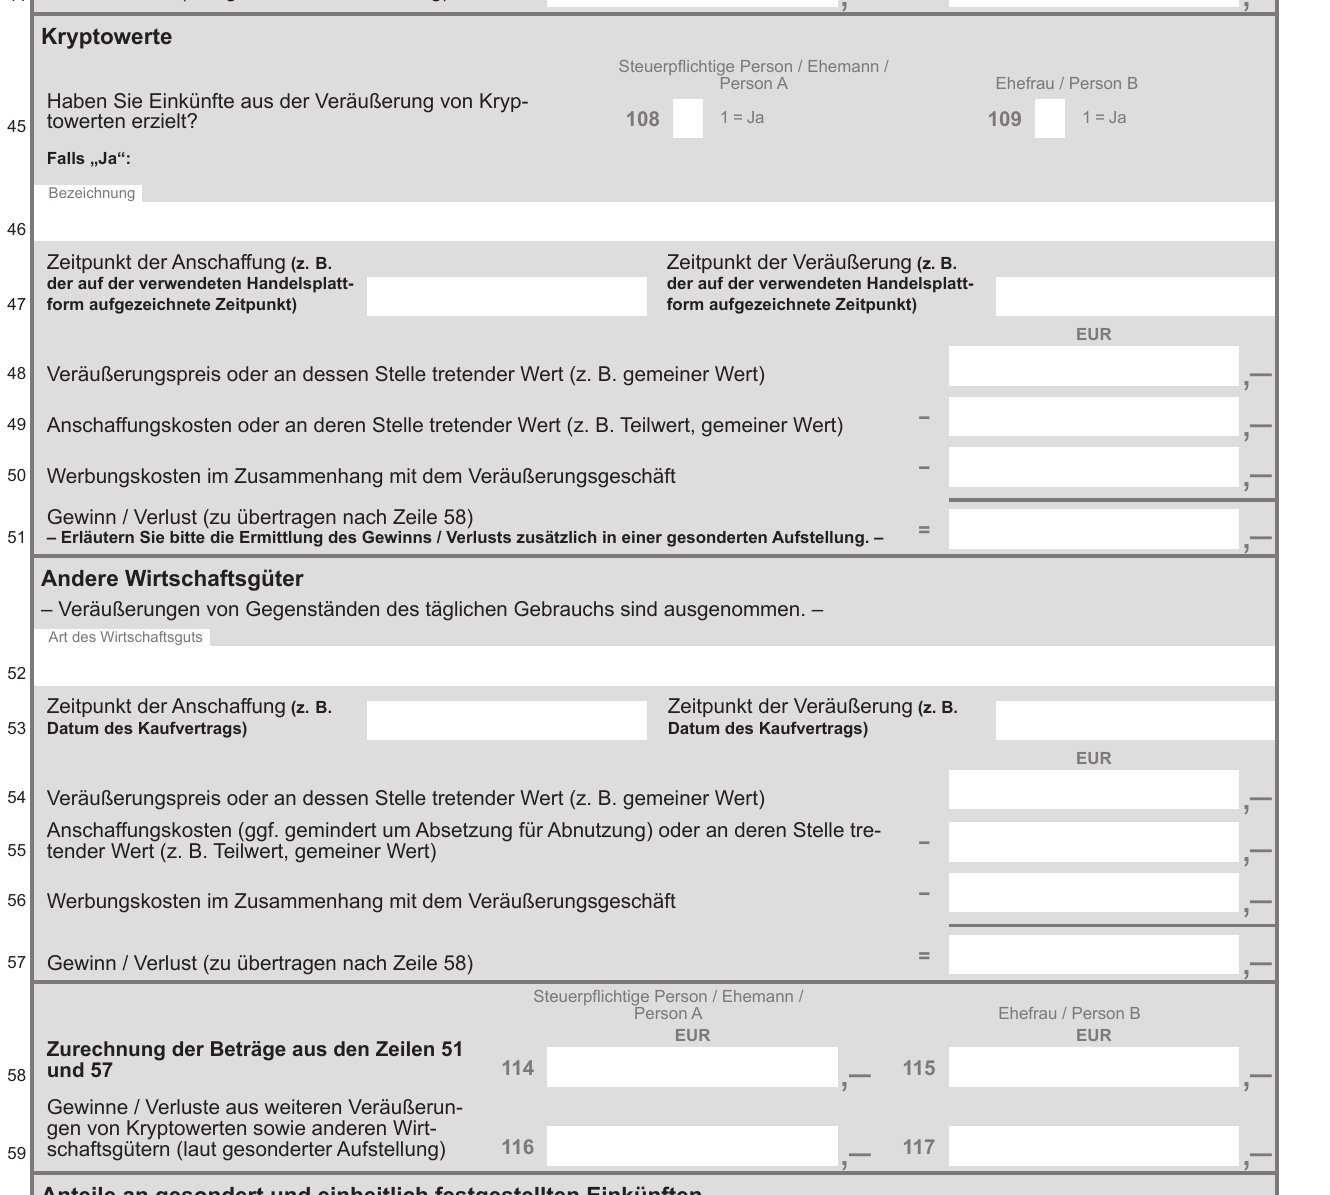
Direkt gehaltene Kryptowerte im Privatvermögen können bei einer Veräußerung unter § 23 EStG fallen. Solche privaten Veräußerungsgeschäfte gehören nicht automatisch in die Anlage KAP.
Für 2025 enthält die Anlage SO einen ausdrücklich bezeichneten Bereich für Kryptowerte. ELSTER führt den Bereich für Kryptowerte in den Zeilen 45 bis 51. Die dort ermittelten Ergebnisse werden anschließend in Zeile 58 zugerechnet; weitere Kryptoveräußerungen können laut gesonderter Aufstellung in Zeile 59 angegeben werden.
Für bestimmte sonstige Leistungen im Zusammenhang mit Kryptowerten nennt ELSTER außerdem die Zeilen 14 bis 20, soweit die Einkünfte keiner anderen Einkunftsart zuzuordnen sind. Zeile 21 betrifft die Wirtschafts-Identifikationsnummer. Als Beispiele nennt ELSTER unter anderem Mining, Forging, passives Staking, Lending und bestimmte Airdrops.
Mehr dazu: Kryptowährungen in die Steuererklärung eintragen.
„2026“ bezeichnet hier den aktuellen Stand des Guides. Für eine Einkommensteuererklärung des Veranlagungszeitraums 2025 gelten die Formulare und Zeilennummern 2025.
| Formular 2025 | Bereich | Typischer Bezug zum Steuerbericht |
|---|---|---|
| KAP Zeilen 18 bis 26a | Kapitalerträge ohne inländischen Steuerabzug | Zentraler Bereich für entsprechende Kapitalerträge eines Auslandsbrokers |
| KAP Zeile 19 | Ausländische Kapitalerträge | Insbesondere ausländische Erträge wie Dividenden und Zinsen; Veräußerungstatbestände zusätzlich prüfen |
| KAP Zeile 20 | Gewinne aus Aktienveräußerungen | Gesonderter Ausweis entsprechender Aktienveräußerungsgewinne |
| KAP Zeile 22 | Sonstige Verluste aus Kapitalvermögen | Für entsprechende Verluste, soweit sie nicht gesondert auszuweisen sind |
| KAP Zeile 23 | Aktienveräußerungsverluste | Gesonderter Ausweis wegen des besonderen Aktienverlustkreises |
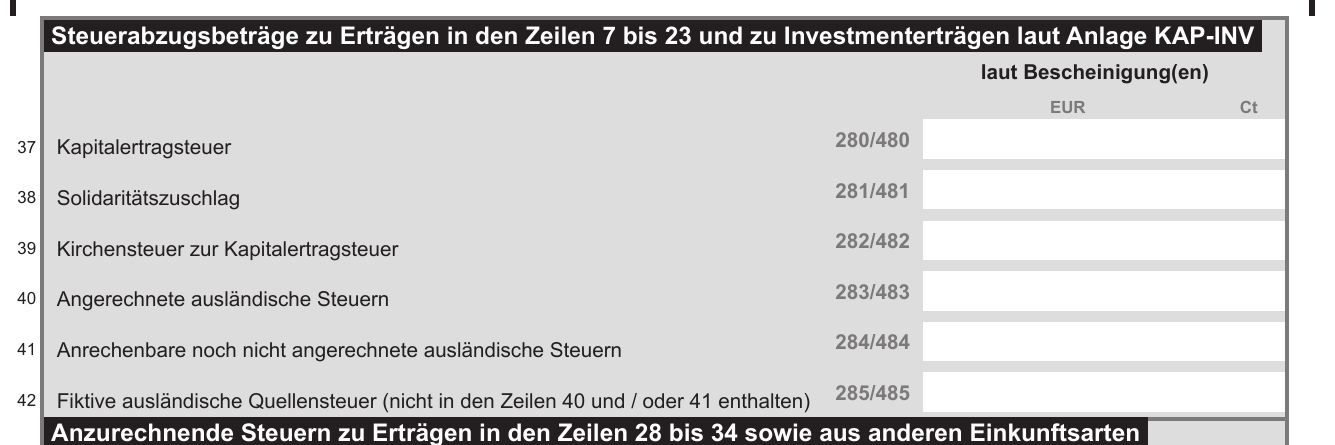
| KAP Zeilen 40 / 41 | Ausländische Steuer | Bereits angerechnete beziehungsweise noch nicht angerechnete ausländische Steuer im dafür vorgesehenen KAP-Bereich |
| KAP-INV Zeilen 4 bis 13 | Laufende Investmenterträge | Ausschüttungen und Vorabpauschalen ohne inländischen Steuerabzug |
| KAP-INV Zeilen 14 bis 28 | Veräußerung von Investmentanteilen | Gewinne und Verluste aus entsprechenden Investmentanteilen |
| SO Zeilen 14 bis 20 | Leistungen im Zusammenhang mit Kryptowerten | Zum Beispiel Mining, Forging, passives Staking, Lending oder Airdrops, soweit keine andere Einkunftsart einschlägig ist |
| SO Zeilen 45 bis 51 sowie 58 / 59 | Kryptowerte / private Veräußerungsgeschäfte | Einzeldaten zum Kryptoverkauf in Zeilen 45–51; Zurechnung in Zeile 58 und weitere Veräußerungen laut gesonderter Aufstellung in Zeile 59 |
In ELSTER die Einkommensteuererklärung für denselben Veranlagungszeitraum öffnen, für den der Bericht erstellt wurde.
Je nach Bericht und Produktstruktur Anlage KAP, KAP-INV und/oder SO zur Erklärung hinzufügen.
Nicht den Gesamt-P&L übernehmen, sondern die getrennt ausgewiesenen steuerlichen Kategorien verwenden.
Die Zeilenangaben des Berichts mit dem ELSTER-Formular des betreffenden Steuerjahres abgleichen.
Steuerbescheinigungen, Verlusttöpfe und weitere Brokerkonten berücksichtigen, soweit sie für die Erklärung relevant sind.
Vor Abgabe prüfen, ob Steuerjahr, Vorzeichen, Einkunftsart, ausländische Steuer und Verlustkategorien stimmen.
Ein einzelner Steuerbericht kann nur die Daten abbilden, die ihm zugrunde liegen. Bei mehreren Brokern müssen die steuerlich relevanten Ergebnisse im Rahmen der gesamten Einkommensteuererklärung zusammen betrachtet werden.
Werden mehrere ausländische Broker ohne deutschen Steuerabzug genutzt, können die Ergebnisse aller Konten in derselben Erklärung relevant sein. Verrechnet werden darf aber nur, soweit die steuerlichen Verlustverrechnungskreise dies erlauben.
Bei einer deutschen Bank können bereits Kapitalertragsteuer, Sparer-Pauschbetrag und Verlusttöpfe berücksichtigt worden sein. Diese Werte dürfen nicht so behandelt werden, als hätte ebenfalls kein deutscher Steuerabzug stattgefunden.
Mehr dazu: Trading-Verluste steuerlich verrechnen.
Ein Steuerbericht ist zunächst eine Grundlage zur nachvollziehbaren Ermittlung und Erklärung der steuerlich relevanten Werte. Ob zusätzliche Unterlagen bereits mit der Steuererklärung einzureichen sind oder erst auf Anforderung des Finanzamts vorgelegt werden, hängt vom Verfahren und Sachverhalt ab.
Aufbewahrt werden sollten insbesondere:
Fehlende Transaktionen oder Transfers können Ergebnisse verfälschen. Ein Abgleich mit Jahreskontoauszug und Brokerhistorie hilft, Lücken zu erkennen.
Bei internationalen Brokern können Transaktionen in USD oder anderen Fremdwährungen erfolgen. Steuerlich relevante Euro-Werte müssen passend zum Sachverhalt ermittelt werden.
Bei ausländischen Aktien sollte nicht nur die Nettogutschrift kontrolliert werden. Bruttodividenden und ausländische Steuern können getrennt relevant sein.
Diese Trennung ist insbesondere für die Verlustverrechnung relevant, weil Aktienveräußerungsverluste weiterhin einem eigenen Verrechnungskreis unterliegen.
Ein Bericht kann mehrere steuerliche Kategorien enthalten. Ein einziger Konto-P&L ersetzt diese Trennung nicht.
ELSTER-Formulare ändern sich. Die Zeilen des Berichts müssen zum Veranlagungszeitraum passen.
Investmenterträge ohne inländischen Steuerabzug können in die KAP-INV gehören und sollten nicht pauschal in KAP übernommen werden.
Direkt gehaltene Kryptowerte können unter § 23 EStG fallen, während Krypto-CFDs steuerlich anders einzuordnen sind.
Kapitalerträge mit inländischem Steuerabzug dürfen nicht versehentlich zusätzlich als Auslandsbrokererträge ohne Steuerabzug behandelt werden.
Bei ausländischen Dividenden können Bruttoertrag und ausländische Steuer getrennte Angaben erfordern.
Aktienverluste, andere Kapitalverluste und Verluste aus privaten Veräußerungsgeschäften folgen nicht denselben Regeln.
tradetax bereitet unterstützte Brokerdaten strukturiert nach deutschen Steuerregeln auf. Dazu gehört die steuerliche Einordnung von Kapitalerträgen, CFDs und Kryptowährungen sowie die Zuordnung relevanter Ergebnisse zu Anlage KAP, KAP-INV oder SO.
Der Bericht enthält Zeilenangaben für die Steuererklärung und schafft damit eine nachvollziehbare Grundlage für die Übertragung der Brokerdaten in ELSTER oder ein anderes Steuerprogramm.
Der tradetax-Steuerbericht ist eine strukturierte Grundlage für die Steuererklärung. Die relevanten Werte werden anhand ihrer steuerlichen Kategorie und Zeilenangaben in die entsprechenden ELSTER-Anlagen übernommen.
Das hängt von den Produkten ab. Für Kapitalerträge kann Anlage KAP relevant sein, für Investmenterträge ohne inländischen Steuerabzug KAP-INV und für bestimmte private Veräußerungsgeschäfte beziehungsweise sonstige Einkünfte die Anlage SO.
Nein. Der Bericht bereitet unterstützte Brokerdaten für die deutsche Steuererklärung auf. Er ist nicht mit einer Steuerbescheinigung einer inländischen auszahlenden Stelle gleichzusetzen.
Ob zusätzliche Unterlagen unmittelbar mit der Erklärung einzureichen sind oder erst auf Anforderung vorgelegt werden, hängt vom Verfahren und Sachverhalt ab. Bericht und Unterlagen sollten aufbewahrt werden.
Wird 2026 der Veranlagungszeitraum 2025 erklärt, gelten die Formulare 2025. In KAP liegen Kapitalerträge ohne inländischen Steuerabzug dort in den Zeilen 18 bis 26a. Für andere Steuerjahre müssen die jeweils gültigen Formulare geprüft werden.
Die steuerlich relevanten Ergebnisse aller betroffenen Broker und Banken müssen im Rahmen derselben Steuererklärung berücksichtigt werden. Dabei gelten die jeweiligen Verlustverrechnungsregeln.
Nicht pauschal. KAP-INV ist insbesondere für Investmenterträge vorgesehen, die nicht dem inländischen Steuerabzug unterlegen haben. Bei im Ausland verwahrten Investmentanteilen ist sie daher häufig relevant.
Nein. Direkt gehaltene Kryptowerte im Privatvermögen können bei einem steuerbaren privaten Veräußerungsgeschäft in die Anlage SO gehören. Krypto-CFDs oder andere Derivate sind anders einzuordnen.
Die ausgewiesenen steuerlichen Kategorien und Zeilenangaben können auch als Orientierung für Steuerprogramme dienen, die die amtlichen Formulare abbilden. Bezeichnungen und Eingabemasken können abweichen.
Die steuerlichen Kernaussagen dieser Seite orientieren sich an den aktuellen gesetzlichen Vorschriften und den offiziellen ELSTER-Hinweisen.
Stand: 15.09.2026. Steuerrecht, Verwaltungsauffassung und Formularzeilen können sich ändern. Für die tatsächliche Steuererklärung sind die Vorschriften und Formulare des jeweiligen Veranlagungszeitraums maßgeblich.
Statt Kontoauszüge, Produktarten, Fremdwährungen und Steuerkategorien manuell zusammenzuführen, kannst du unterstützte Brokerdaten mit tradetax nach deutschen Steuerregeln aufbereiten lassen.